Domain schwedisch24.de kaufen?
Wir ziehen mit dem Projekt
schwedisch24.de um.
Sind Sie am Kauf der Domain
schwedisch24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schwedisch24.de kaufen?
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **

Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Betzold Lernrahmen-Set Verschlüsse Montessori-Lernmaterial ab 3 JahrenBetzold Lernrahmen-Set Verschlüsse Montessori-Lernmaterial ab 3 Jahren. VERSCHLÜSSE KENNENLERNEN: Mit Hilfe des Lernrahmen-Sets lernen die Kinder 6 verschiedene Verschlüsse kennen und können diese schnell und sicher aufmachen bzw. wieder verschließen.\nFÖRDERUNGEN: Die Kinder lernen Geschicklichkeit, Verständnis für korrekte Reihenfolgen, Selbstverständigkeit, Selbstbewusstsein, zielstrebiges und planvolles Arbeiten.\nGRUNDSÄTZE: Die Kinder lernen damit schon im jungen Alter wie man z. b. einen Reissverschluss oder ein Hemd auf - und zuschließt.\nFÖRDERT SELBSTSTÄNDIGES ARBEITEN: Dank des Sets lernen die Kinder nicht nur Hilfreiches für den Alltag, sondern fördern auch ihre Feinmotorik und die Kinder lernen selbstständig und genau zu arbeiten.\nNACH DEM ANSATZ DER MONTESSORI-PÄDAGOGIK: Der Lernrahmen gehört zu den Sinnesmaterialien des Ansatzes der Montessori-Schulen und soll somit alle Sinne der Kinder ansprechen. Farbe:Mit Halter279,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schweden-Salat - nordisch-pikant 200gFruchtig pikant schmeckt dieser herrliche Schweden-Salat. Mit Tofu, roten Beten und Äpfeln eine Bereicherung für jede Brotzeit. Hinweise zur Handhabung und Lagerung: Als besonders delikater Brotaufstrich, Beilage zum Grillen, am kalten Buffet, für Snacks oder zu knackigem Blattsalat. Nach dem Öffnen im Kühlschrank lagern und bald verbrauchen.3,60 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter

-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Schweden-tabletten 0,25Anwendungsgebiet von Schweden-tabletten 0,25Schweden-tabletten 0,25 gleicht Natriummangel oder erhöhten Kochsalzbedarf aus.Wirkungsweise von Schweden-tabletten 0,25Natriumchlorid ist ein wichtiger Mineralstoff für den Menschen, da er wichtige Stoffwechselprozesse aufrecht erhält und die Funktion von Nerven und Muskeln ermöglicht. Große Mengen Salz gehen jeden Tag über den Schweiß verloren und müssen über die Nahrung wieder ersetzt werden. Schweden-tabletten 0,25 werden unterstützend zur Behandlung von Erkrankungen angewendet, die mit starken Flüssigkeitsverlusten einhergehen. In diesen Akutsituationen kann die Aufnahme über die Nahrung nicht ausreichend sein und wird optimal durch Schweden-tabletten 0,25 ergänzt.Wirkstoffe / Inhaltsstoffe / Zutaten1 Tablette von Schweden-tabletten 0,25 enthält: 250 mg Natriumchlorid Weitere Bestandteile von Schweden-tabletten 0,25: Siliciumdioxid, Cellulose, Magnesiumstearat, PfefferminzölGegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden. DosierungAnwendungsempfehlung von Schweden-tabletten 0,25: Bei erhöhtem Kochsalzbedarf nehmen Sie bis zu 6mal täglich 4 Tabletten unzerkaut mit viel Flüssigkeit ein. Um eine Überdosierung zu vermeiden, sollte diese angegebene Dosis nicht überschritten werden.HinweiseNahrungsergänzungsmittel sind kein Ersatz für eine gesunde und ausgewogene Ernährung und sollten außerhalb der Reichweite von Kindern aufbewahrt werden. Weitere Produkte finden Sie ebenfalls in Ihrer Versandapotheke. Schweden-tabletten 0,25 können in Ihrer Versandapotheke www.juvalis.de erworben werden.5,26 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Betzold Lernrahmen-Set Verschlüsse Montessori-Lernmaterial ab 3 JahrenBetzold Lernrahmen-Set Verschlüsse Montessori-Lernmaterial ab 3 Jahren. VERSCHLÜSSE KENNENLERNEN: Mit Hilfe des Lernrahmen-Sets lernen die Kinder 6 verschiedene Verschlüsse kennen und können diese schnell und sicher aufmachen bzw. wieder verschließen.\nFÖRDERUNGEN: Die Kinder lernen Geschicklichkeit, Verständnis für korrekte Reihenfolgen, Selbstverständigkeit, Selbstbewusstsein, zielstrebiges und planvolles Arbeiten.\nGRUNDSÄTZE: Die Kinder lernen damit schon im jungen Alter wie man z. b. einen Reissverschluss oder ein Hemd auf - und zuschließt.\nFÖRDERT SELBSTSTÄNDIGES ARBEITEN: Dank des Sets lernen die Kinder nicht nur Hilfreiches für den Alltag, sondern fördern auch ihre Feinmotorik und die Kinder lernen selbstständig und genau zu arbeiten.\nNACH DEM ANSATZ DER MONTESSORI-PÄDAGOGIK: Der Lernrahmen gehört zu den Sinnesmaterialien des Ansatzes der Montessori-Schulen und soll somit alle Sinne der Kinder ansprechen. Farbe:Mit Halter279,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Schweden-Salat - nordisch-pikant 200gFruchtig pikant schmeckt dieser herrliche Schweden-Salat. Mit Tofu, roten Beten und Äpfeln eine Bereicherung für jede Brotzeit. Hinweise zur Handhabung und Lagerung: Als besonders delikater Brotaufstrich, Beilage zum Grillen, am kalten Buffet, für Snacks oder zu knackigem Blattsalat. Nach dem Öffnen im Kühlschrank lagern und bald verbrauchen.3,60 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
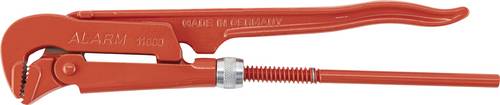
Alarm Werkzeuge 56011000 Schweden-Rohrzange- Form A, nach DIN 5234 A - Chrom-Vanadium-Stahl, Doppel-T-Profilgriff, ganz geschmiedet - Hochwertig vergütet - Sicherer Halt durch 3-Punkt-Auflage - auch bei glatten Rohren - Mit günstigem Eckmaß, selbstklemmend am Werkstück - Sicherheitsklemmschutz gegen Quetschverletzungen - Gegen Verlust gesicherte Einstellmutter64,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.